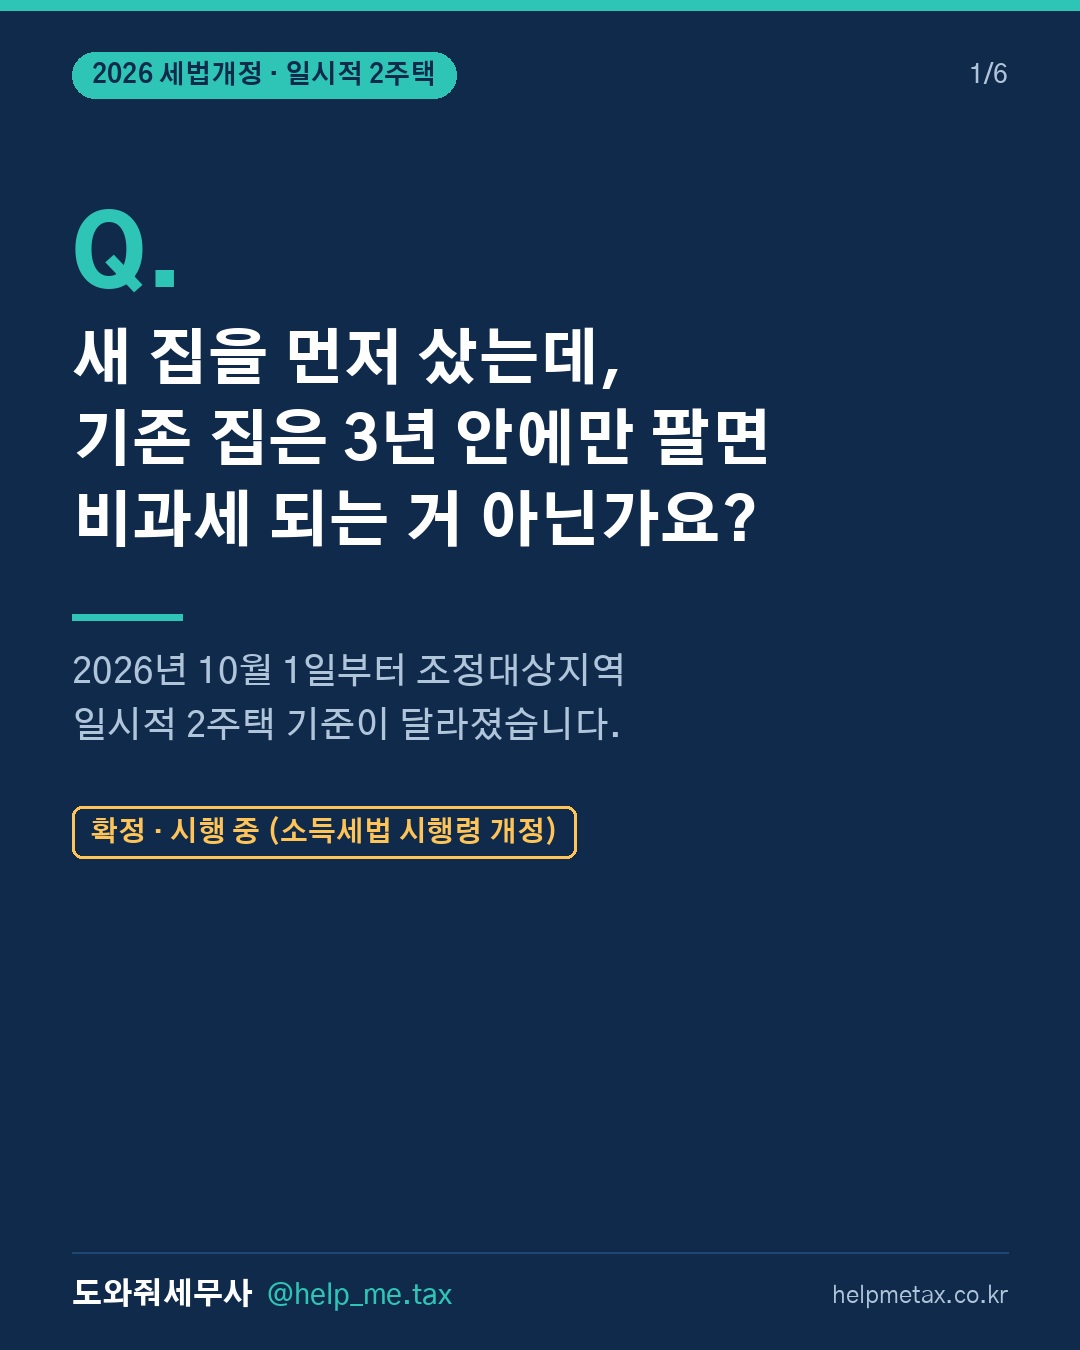
새 집을 먼저 샀다면, 기존 집 처분기간이 3년이 아닐 수 있습니다.
@help_me.tax
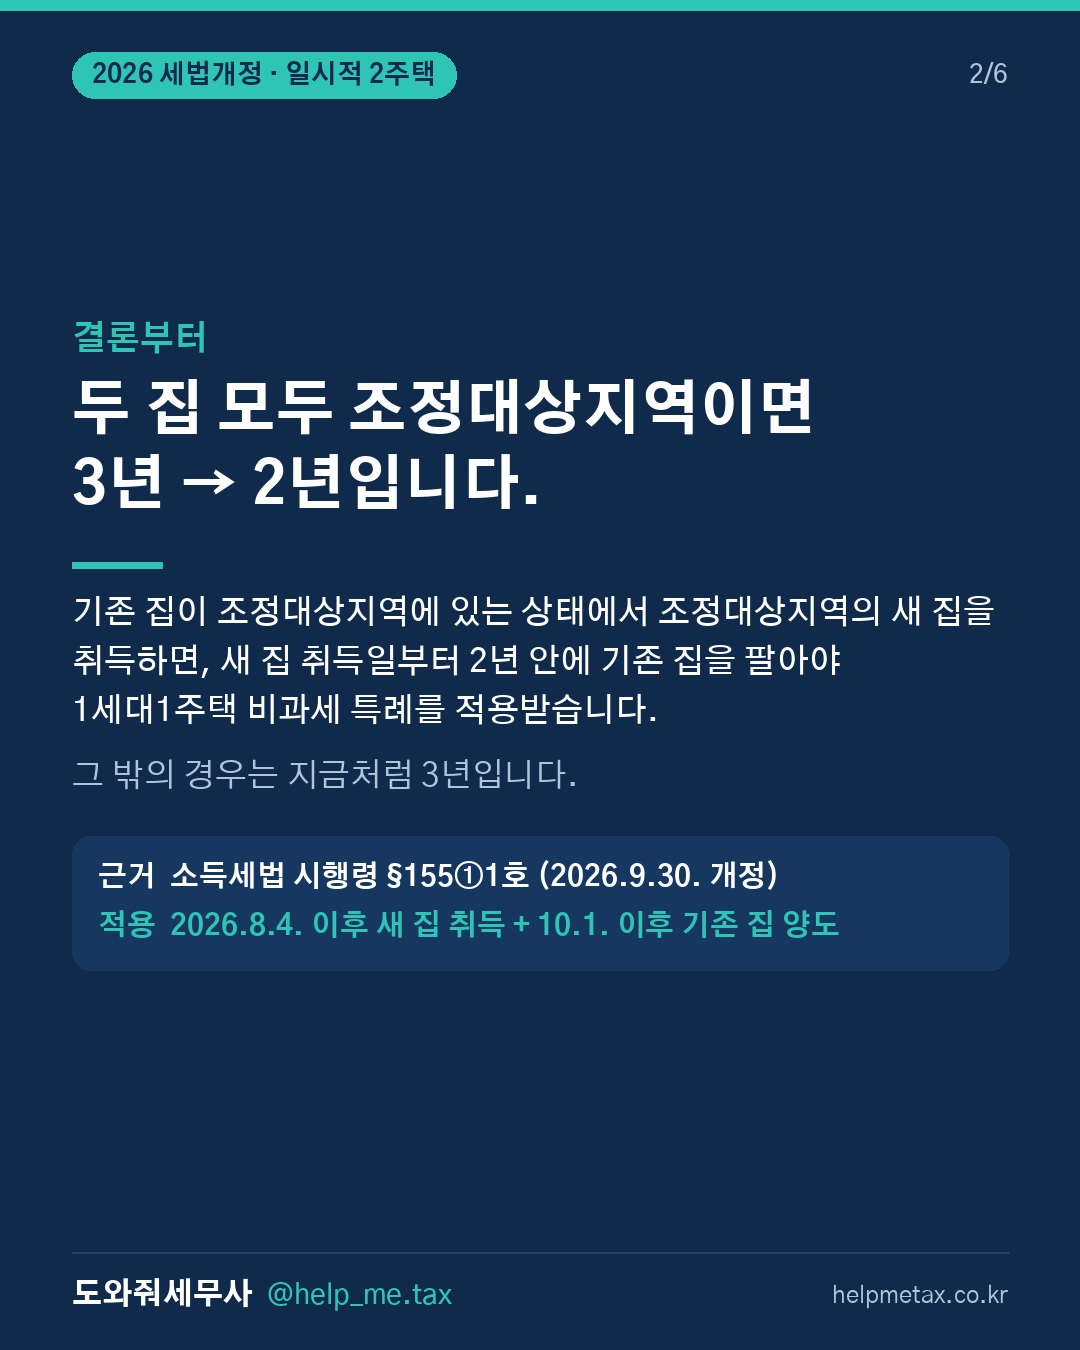
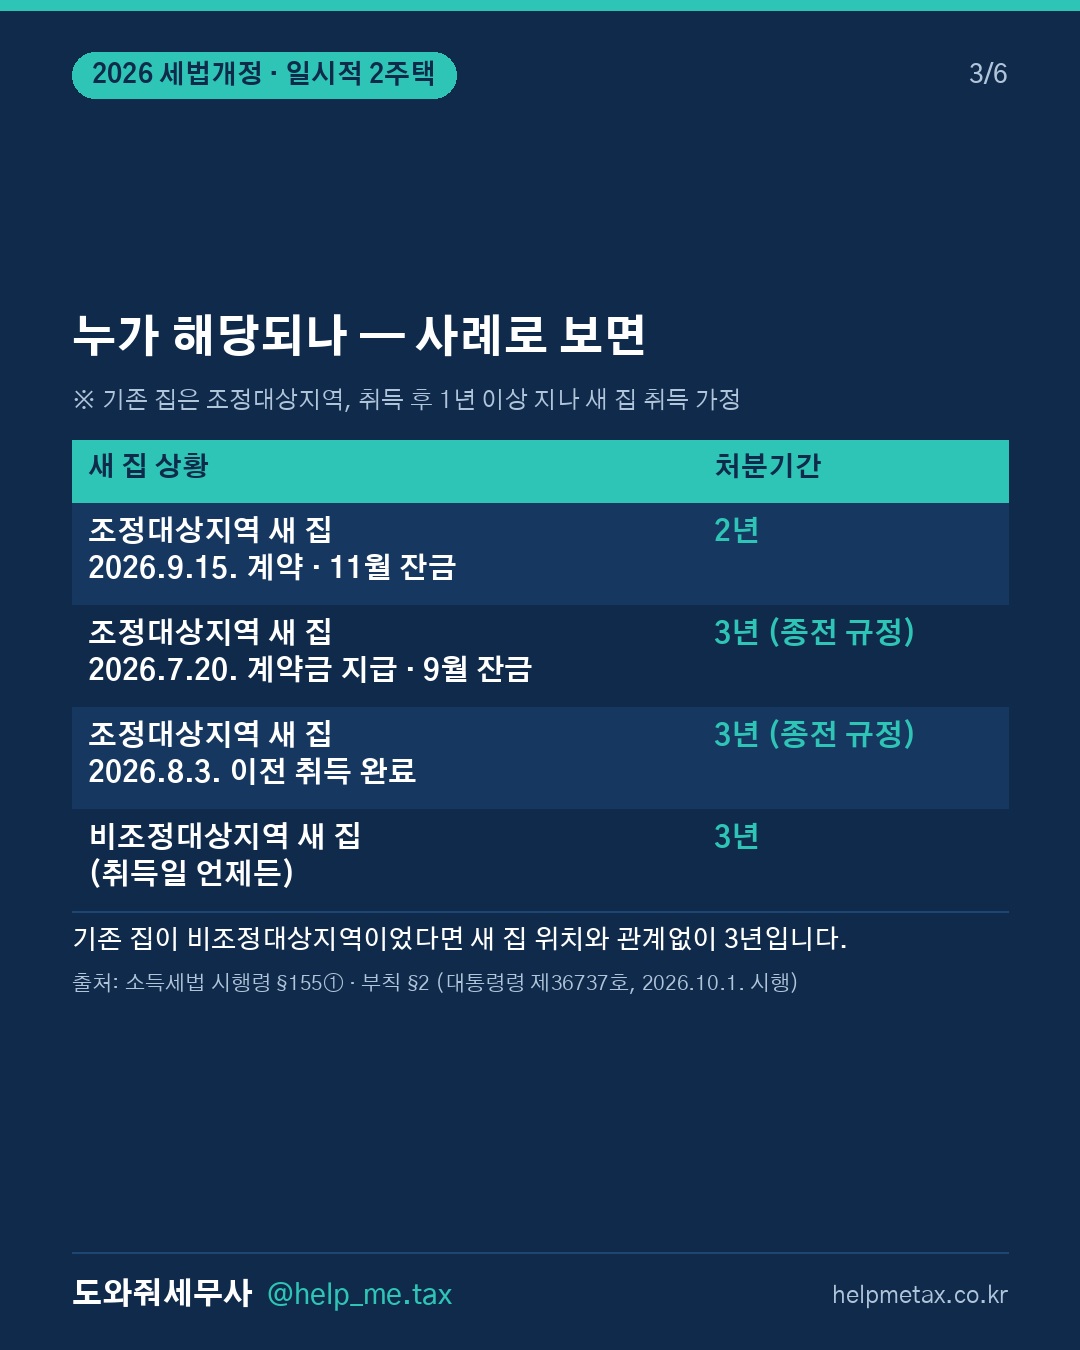
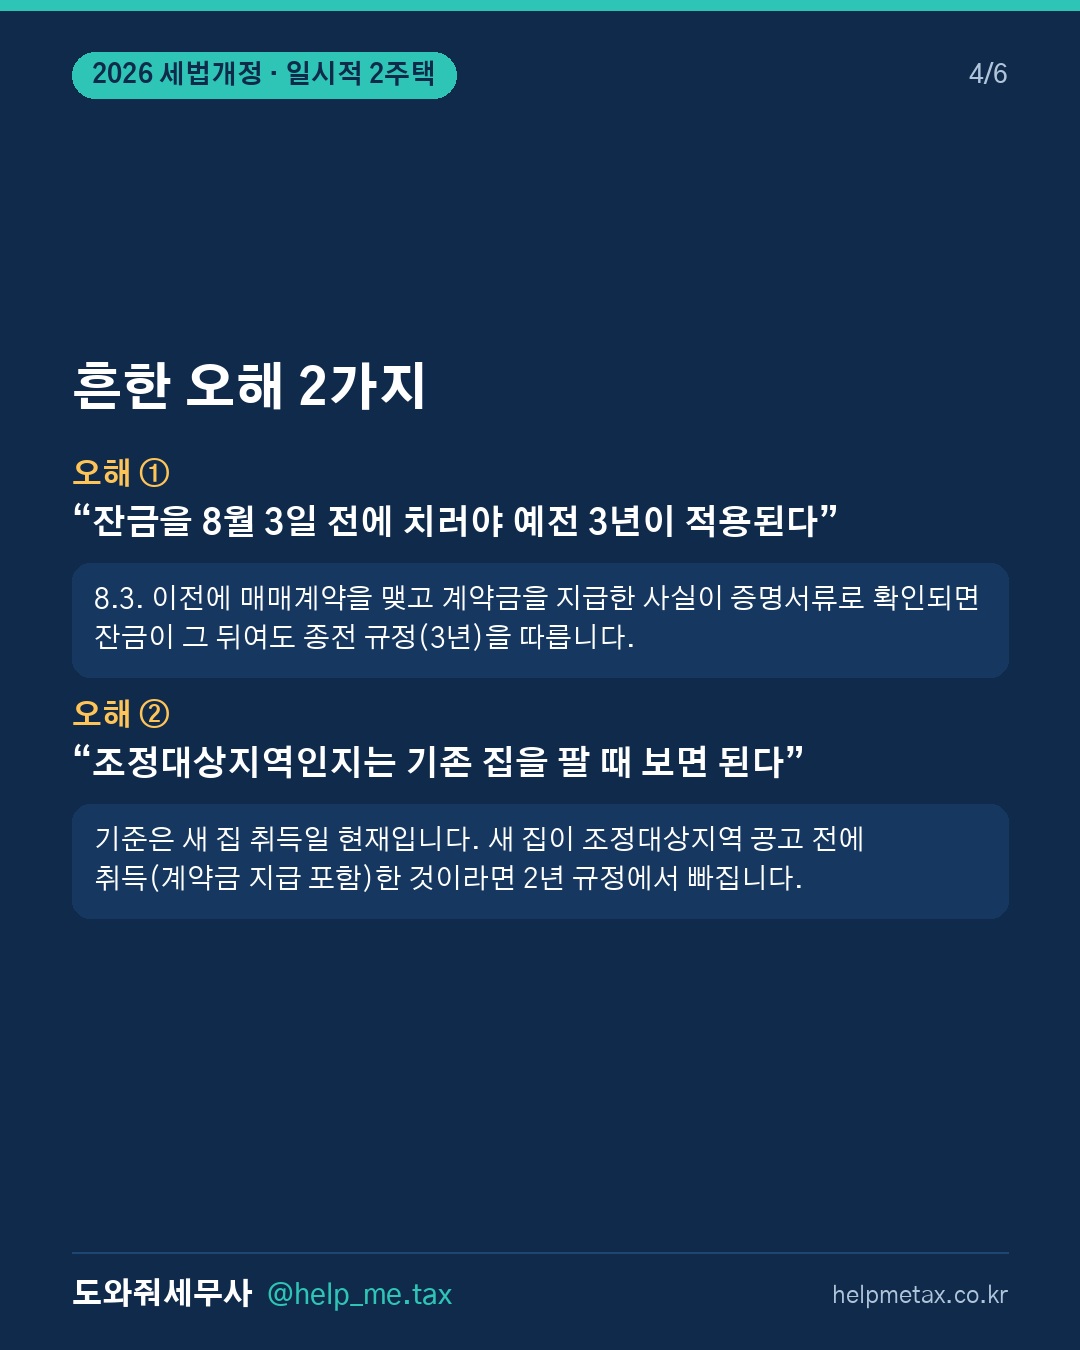
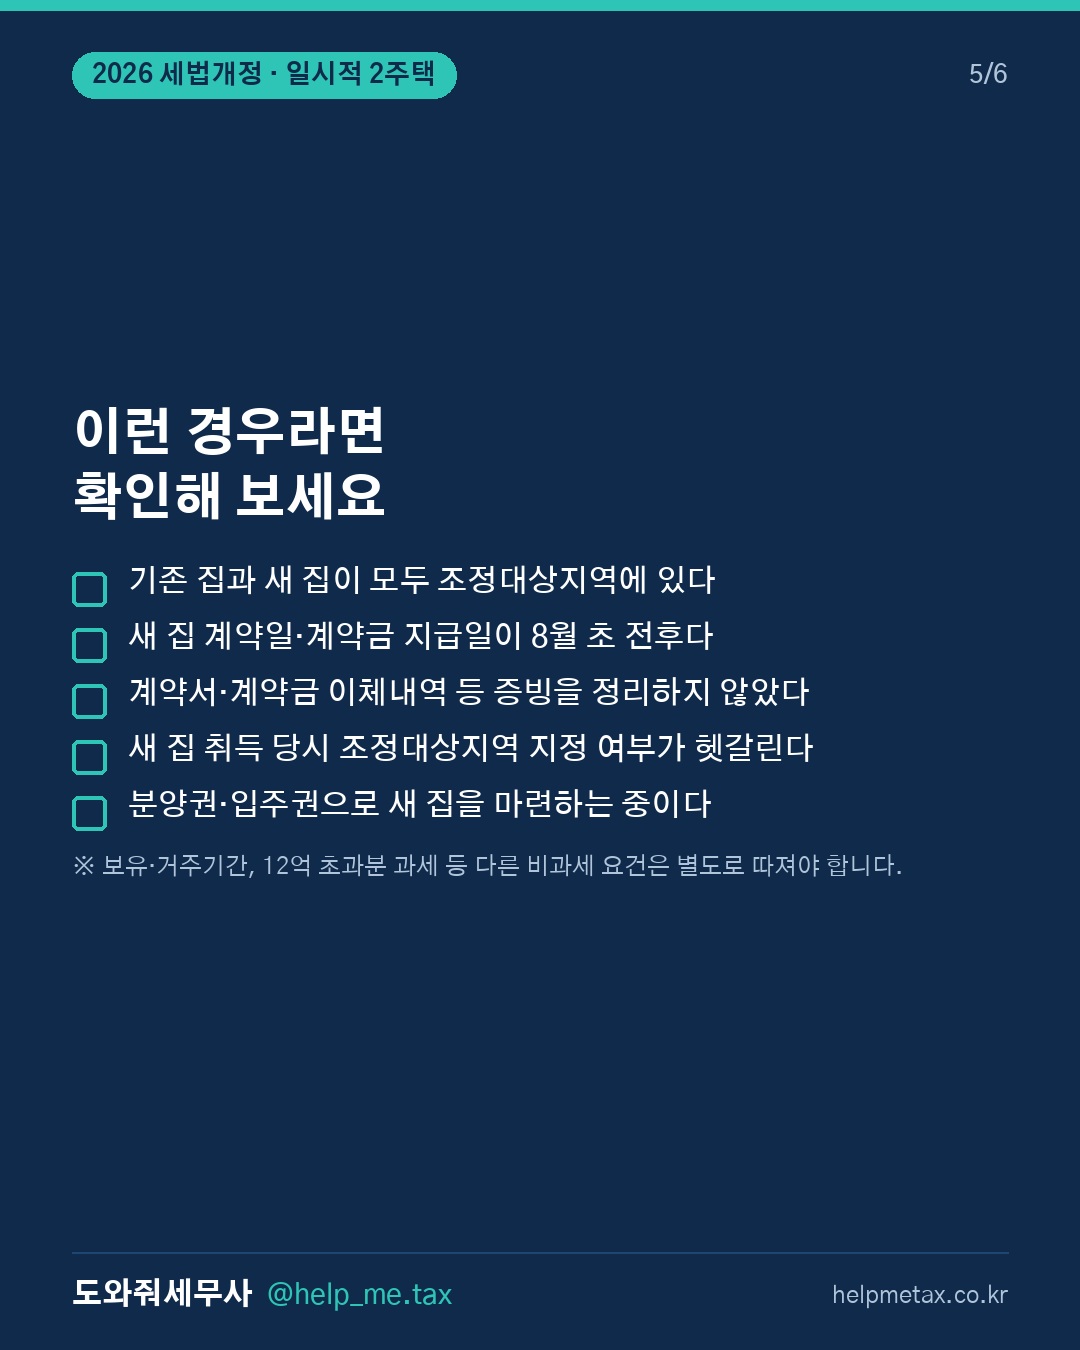
새 집을 먼저 샀다면, 기존 집 처분기간이 3년이 아닐 수 있습니다. 2026년 10월 1일부터 시행된 소득세법 시행령 개정으로, 기존 집이 조정대상지역에 있는 상태에서 조정대상지역 새 집을 취득하면 일시적 2주택 비과세 처분기간이 3년에서 2년으로 줄었습니다. 적용 대상은 2026년 8월 4일 이후 새 집을 취득하고 10월 1일 이후 기존 집을 파는 경우입니다. 8월 3일 이전에 취득했거나 계약금을 지급한 사실이 증빙으로 확인되면 종전대로 3년, 그 밖의 지역은 지금처럼 3년입니다. 조정대상지역 여부는 '새 집 취득일 현재' 기준이라, 계약일·잔금일·지역 지정 시점에 따라 결과가 달라집니다. 내 상황은? 도와줘세무사 AI 상담에 바로 물어보세요 → helpmetax.co.kr ※ 보유·거주기간 등 다른 비과세 요건은 별도로 확인이 필요합니다. #일시적2주택 #양도소득세 #비과세 #조정대상지역 #세법개정 #1세대1주택 #도와줘세무사